
2026년 11월 기준 수리비 300만 원이 나온 사고에서 자기차량손해 20%형이면 60만 원이 아니라 50만 원만 냅니다. 자동차보험 자기부담금 계산 방법 교통사고 치료비를 같이 찾는 분은 수리비와 치료비가 서로 다른 담보라는 점부터 갈라 보면 됩니다.
⏱ 10초 요약
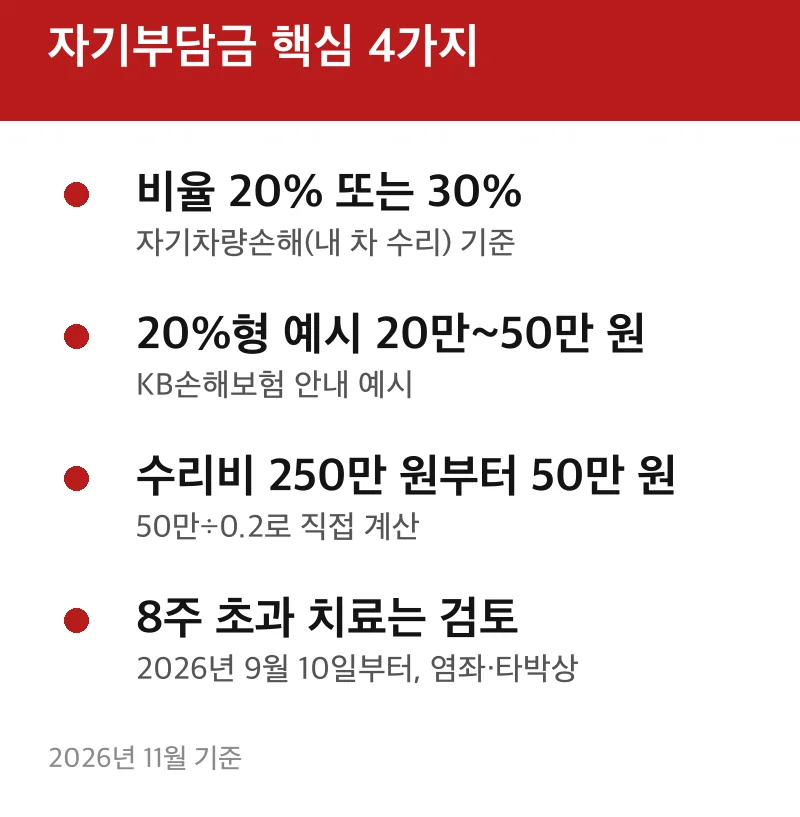
- 자기부담금 = 수리비의 20% 또는 30%, 20%형 예시는 최소 20만 원~최대 50만 원(KB손해보험 안내)
- 수리비가 100만 원 이하면 20만 원, 250만 원 이상이면 50만 원으로 고정
- 2026년 9월 10일부터 경상환자(염좌·타박상) 8주 초과 치료는 자동차손해배상진흥원 검토
접촉사고로 수리비 견적을 받았고 병원 치료도 이어 가는 운전자를 기준으로, 계산 순서 → 면제되는 경우 → 치료비 규칙 → 증권 확인 순으로 풀었습니다.
자동차보험 자기부담금 계산
공식 안내 구조는 단순합니다. KB손해보험 안내에 따르면 자기부담금은 자기차량손해(내 차 수리) 보험금을 받을 때 손해액의 20% 또는 30%를 본인이 내는 금액이고, 최소·최대 한도가 붙습니다.
계산 순서 3단계
- 보험사 견적서에서 수리비(손해액)를 확인합니다.
- 가입한 비율(20% 또는 30%)을 곱합니다.
- 결과가 최소 한도보다 작으면 최소 금액, 최대 한도보다 크면 최대 금액으로 맞춥니다.
자동차보험 자기부담금 20%형의 한도는 KB손해보험 예시로 최소 20만 원, 최대 50만 원입니다. 30%형의 한도 금액은 회사·상품마다 달라 증권에서 보셔야 합니다.
금액별 예시 표
| 수리비 | 20% 값 | 실제 자기부담금 | 보험사 지급(수리비−자기부담금) |
|---|---|---|---|
| 50만 원 | 10만 원 | 20만 원(최소 적용) | 30만 원 |
| 150만 원 | 30만 원 | 30만 원 | 120만 원 |
| 300만 원 | 60만 원 | 50만 원(최대 적용) | 250만 원 |
| 1,000만 원 | 200만 원 | 50만 원(최대 적용) | 950만 원 |
※ 2026년 11월 기준, 20%형·20만~50만 원 한도 가정(KB손해보험 안내 예시), 지급액은 다른 공제가 없다고 보고 직접 계산한 값입니다.
같은 식으로 계산하면 20%가 실제로 비례하는 구간은 수리비 100만~250만 원뿐입니다. 100만 원 이하는 20만 원, 250만 원(50만÷0.2) 이상은 50만 원으로 같아서, 수리비가 커질수록 본인 부담 비율은 오히려 내려갑니다.
자기부담금이 없는 경우
손해액이나 보험사가 줄 금액이 보험가입금액 이상이면 자기부담금을 적용하지 않는다고 KB손해보험은 안내합니다. 차가 전부 망가진 전부손해가 여기에 해당하는 대표 상황입니다.
전부손해·가입금액 이상
차량가액 1,000만 원으로 가입했는데 수리비가 1,200만 원 나오는 식이면 한도 계산 없이 가입금액 안에서 처리됩니다. 개별 사고에서 이 조건에 걸리는지는 보험사 심사로 갈립니다.
이 계산이 맞지 않는 사고
자기부담금 계산은 내 차 수리 담보에만 쓰는 방식입니다. 상대 차 수리비는 대물, 사람 치료는 다른 담보에서 다루므로 위 표를 그대로 대입할 수 없습니다. 자차 담보에 가입하지 않았다면 계산할 자기부담금 자체가 없습니다.
👉 다음 글: 고혈압약 30일치 본인부담금 계산 방법과 약값 30% 예시
교통사고 치료비는 다르게
치료비는 자기차량손해가 아니라 대인·자기신체 같은 별도 담보에서 다룹니다. 과실 때문에 본인 몫이 생기는지는 가입 담보와 약관에 따라 달라 개인별 확인이 필요합니다.
경상환자 8주 초과 치료
정책뉴스(2026년 8월 7일자)에 따르면 9월 10일부터 경상환자가 8주를 넘겨 치료받으려면 서류를 내고 자동차손해배상진흥원 소속 전문 의료인의 검토를 받아야 합니다. 승인되면 치료가 이어지고, 불승인이면 이의 신청을 하거나 본인이 비용을 내는 방법이 있습니다.
대상과 예외
검토 대상은 염좌·타박상 경상환자입니다. 임산부와 만 7세 이하 영유아는 예외이고, 검토용 서류 발급비와 검토 기간 중 치료비는 보험사나 공제조합이 부담합니다. 제출 기한 같은 세부 사항은 공식 발표 후 확정됩니다(보험사·자동차손해배상진흥원 누리집 확인).
내 증권에서 확인하는 곳
비율과 한도는 보험증권과 약관에 적혀 있으므로, 블로그 숫자보다 가입한 보험사 안내가 우선입니다. 보험사 앱이나 누리집의 내 계약 조회 메뉴에서 자기차량손해 항목을 열어 보는 방법이 있습니다.
준비물 체크
- 보험증권(자기차량손해 가입 여부, 20%·30% 구분)
- 자기부담금 최소·최대 금액 표기
- 수리 견적서(손해액)
- 진단서·진료기록(치료가 길어질 때)

헷갈리는 질문 두 가지
수리비 80만 원이면 자기부담금은 16만 원인가요?
아니요, 20만 원입니다. 20%인 16만 원이 최소 한도 20만 원보다 작아 최소 금액이 적용되는 구조이고, 20%형·20만~50만 원 가정에서 보험사 지급은 60만 원이 됩니다.
치료비에도 같은 방식으로 자기부담금을 계산하나요?
이 글의 20만~50만 원 계산은 자기차량손해 안내 기준이라 치료비에 그대로 쓰지 않습니다. 치료비는 담보별 약관과 사고 상황에 따라 달라 가입한 보험사에 문의하는 방법이 있습니다. 다음에는 내 증권의 특약 목록을 한 번 열어 보면 좋습니다.
작성 기준일: 2026-11-14 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.
출처: KB손해보험 자기부담금 안내 · 정책브리핑 9월 10일부터 달라지는 자동차보험 경상환자 치료제도