탈장 수술 실비 청구는 계산서·영수증과 진료비 세부산정내역서를 보험사에 내면 되고, 건강보험 입원 본인부담은 진료비의 20%입니다. 병원비를 낸 지 3년이 지나면 시효가 끝날 수 있어, 퇴원 직후 서류부터 챙겨야 하는 분께 맞췄습니다.
⏱ 10초 요약
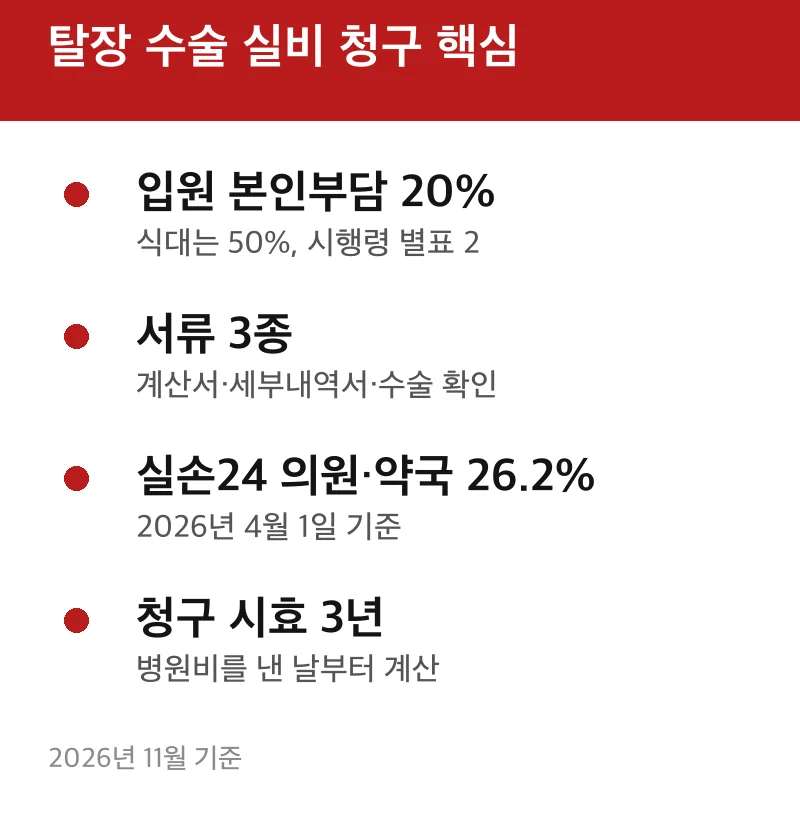
- 입원 본인부담: 요양급여비용의 20% + 식대의 50% (국민건강보험법 시행령 별표 2)
- 실손24 연계: 병원급 56.1%, 의원·약국 26.2% (2026년 4월 1일 기준)
- 청구 시효: 병원비를 낸 뒤 3년
청구 순서, 본인부담 계산, 서류와 진단코드, 앱 청구가 안 될 때, 기한과 거절 사례 순으로 이어집니다.
탈장 수술 실비 청구 순서
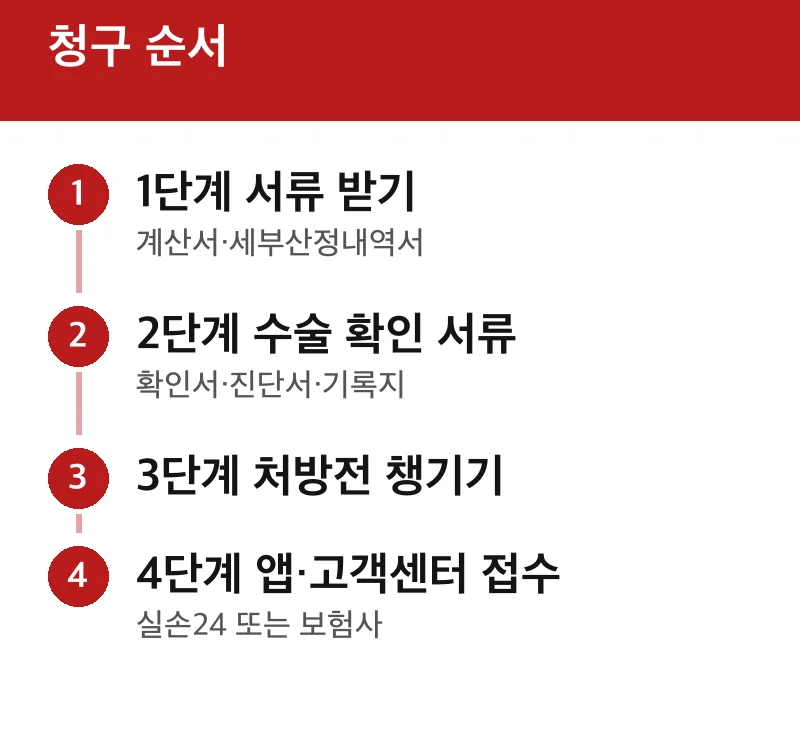
퇴원 수납 때 서류를 한 번에 받아 두면 청구가 한 번에 끝납니다. 순서는 아래와 같습니다.
- 원무과에서 진료비 계산서·영수증과 진료비 세부산정내역서를 받습니다.
- 수술 사실을 보여 주는 서류(수술확인서, 진단서, 수술기록지 중 보험사가 받는 것)를 신청합니다.
- 처방전이 있으면 함께 챙깁니다.
- 실손24 앱이나 보험사 앱·고객센터로 서류를 올립니다.
- 접수 후 보험사 심사 결과를 기다립니다.
서혜부탈장수술이든 배꼽탈장수술이든 순서는 같습니다. 서류 3종 발급법은 실손24 안내와 병원 원무과 확인이 가장 정확합니다. 개인 약관에 따라 요구 서류가 달라질 수 있어 가입한 보험사 안내도 함께 보는 방법이 있습니다.
입원 본인부담 20% 계산
입원이면 법정 본인부담은 요양급여비용 총액의 20%에 식대의 50%를 더한 금액입니다. 국민건강보험법 시행령 별표 2(2026년 2월 개정본 기준)에 있는 기준이며, 상급종합병원 병실 종류별 예외는 공단 확인이 필요합니다.
탈장수술비용은 수술 방식(개복·복강경)과 병원에 따라 달라, 정해진 한 숫자는 없습니다. 아래는 계산 방식만 보이려는 가정입니다. 급여 진료비 총액 150만 원, 식대 제외로 놓고 150만 × 20% = 30만 원이 본인부담입니다. 여기에 약관의 자기부담률을 적용합니다.
| 가정 | 계산 | 예상 지급액 |
|---|---|---|
| 약관 자기부담 10% | 30만 − 3만 | 27만 원 |
| 약관 자기부담 20% | 30만 − 6만 | 24만 원 |
| 비급여 항목 | 약관·세부내역서 기준 | 보험사 확인 |
※ 2026년 11월 기준, 국민건강보험법 시행령 기준과 필자 가정 계산이며 실제 지급액은 가입 약관과 보험사 심사에 따라 다릅니다.
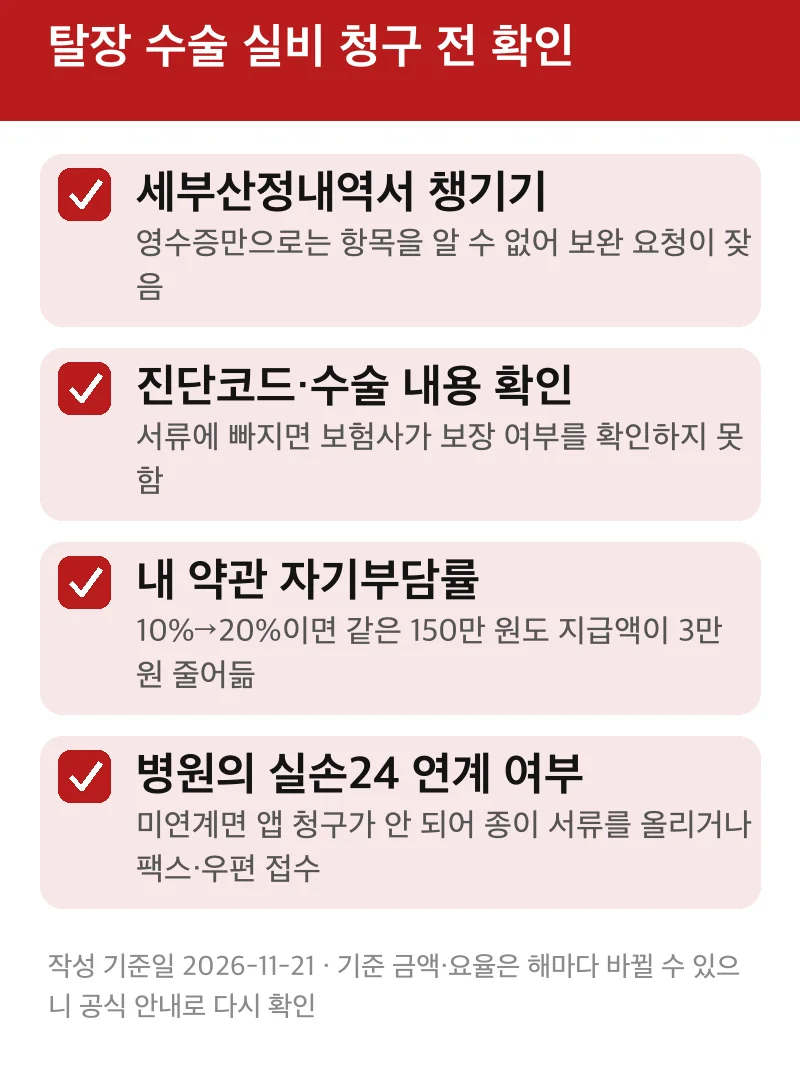
같은 150만 원이어도 자기부담률이 10%에서 20%로 오르면 지급액이 3만 원 줄어듭니다. 내 약관의 자기부담률 확인이 먼저입니다.
👉 다음 글: 자궁근종 수술 실비 청구 가능 여부 4세대 비급여 30%
세부내역서와 진단코드
청구 서류 중 가장 자주 빠지는 것은 진료비 세부산정내역서입니다. 영수증만 내면 항목별 내용을 알 수 없어 보험사가 보완을 요청하는 경우가 많습니다.
수술 코드와 진단코드가 서류에 적혀 있는지도 확인하는 방법이 있습니다. 진단 분류에 따라 보험사가 보장 여부를 판단하므로, 성인 배꼽탈장처럼 코드가 헷갈리는 경우는 병원 원무과에서 서류에 찍힌 코드를 먼저 확인합니다. 코드 자체의 해석은 개인 상황에 따라 달라 보험사 확인이 필요합니다.
실손 외에 수술비 정액을 주는 특약이 있다면 별도 청구 대상입니다. 이 경우 수술 분류(몇 종)는 약관마다 다르니 증권을 확인합니다. 심평원 질병군 목록(2026년 3월 자료)에는 서혜 및 대퇴부 탈장 수술과 복강경 수술이 항목으로 올라 있어, 수술 명칭은 병원 서류와 대조해 볼 수 있습니다.
실손24로 안 될 때
병원이 실손24에 연결돼 있지 않으면 앱 청구가 안 됩니다. 금융위원회 자료에 따르면 2026년 4월 1일 기준 병원급 연계율은 56.1%, 의원·약국은 26.2%였습니다.
보도에 따르면 9월 28일 기준 전체 연계율은 47.7%로 올랐고, 10월 7일부터는 네이버 지도·네이버페이·토스 앱에서 청구를 마칠 수 있습니다. 네이버 지도에서 실손24 필터로 참여 병원을 골라 볼 수 있습니다.
수술을 받은 병원이 미연계라면 대안은 두 가지입니다.
- 종이 서류를 발급받아 보험사 앱에서 사진으로 올립니다.
- 보험사 고객센터에 팩스·우편 접수 방법을 묻습니다.
연계율은 계속 바뀌므로 수술 전 병원 참여 여부는 실손24 공식 안내에서 확인합니다.
기한과 거절 사례
보험금 청구권의 소멸시효는 3년이며, 기산점은 보통 사고가 생긴 날부터입니다. 병원비를 낸 날을 기준으로 안전하게 잡으면 수납일부터 3년입니다.
거절되는 흔한 경우는 두 가지입니다. 첫째, 약관의 면책 항목에 해당하는 비급여 치료일 때입니다. 둘째, 서류에 진단코드나 수술 내용이 빠져 보험사가 확인하지 못할 때입니다. 둘째는 서류 보완으로 풀리는 경우가 많습니다.
자주 묻는 질문
복강경이면 실비가 안 되나요? 방식만으로 정해지지 않습니다. 급여·비급여 구분과 약관 면책 항목이 기준이므로 세부내역서로 보험사에 확인합니다.
수술 전에 미리 청구할 수 있나요? 아니요. 진료비를 낸 뒤 영수증과 세부내역서가 있어야 청구됩니다.
입원 없이 당일 수술이면 계산이 같나요? 입원·통원에 따라 공제 방식이 다르므로 약관에서 통원 항목을 확인합니다. 다음에 볼 만한 것은 내 실손 세대별 자기부담률입니다.
출처: 정책브리핑 실손24 청구 확대 보도 · 건강보험심사평가원 질병군 목록 2026년 3월 · 국민건강보험공단 비급여 정보 포털 · 국가법령정보센터 국민건강보험법 시행령 별표 2
작성 기준일: 2026-11-21 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.