자동차보험료 계산 방법 할인 특약은 연 주행거리 15,000km 이하면 마일리지 특약으로 만기 후 보험료를 돌려받는 것부터 확인하면 됩니다. 갱신을 앞둔 개인 운전자가 견적 화면에서 특약을 켜는 순서를 담았습니다.
⏱ 10초 요약
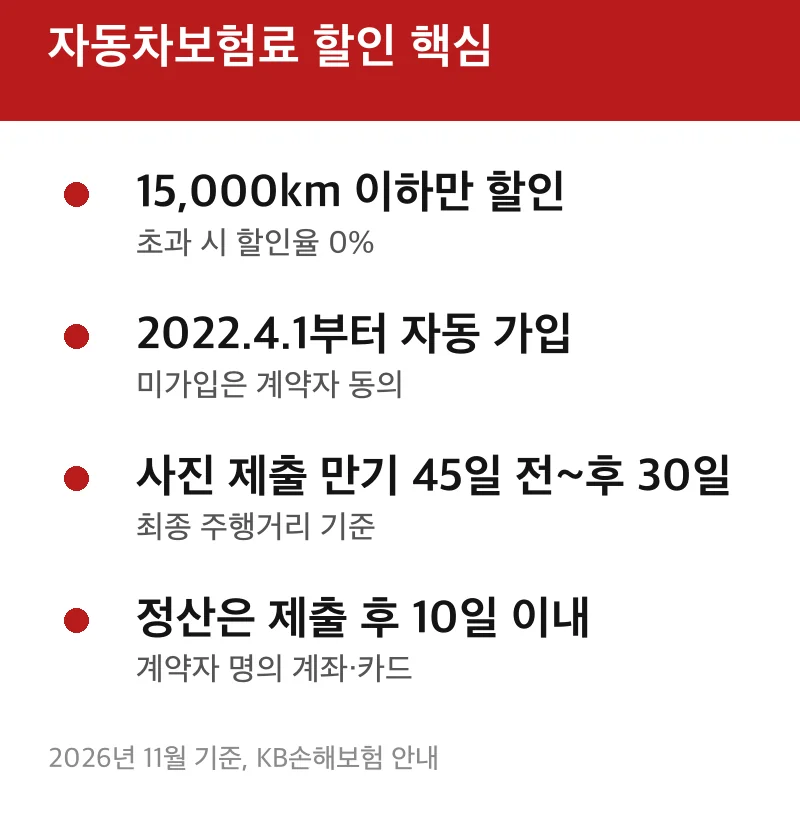
- 마일리지 특약: 연간 운행거리 15,000km 초과면 할인율 0%
- 계기판 사진: 만기 45일 전부터 만기 후 30일 이내 제출
- 정산: 최종 정보 제출 후 10일 이내, 계약자 명의 계좌·카드로 지급
순서는 견적 계산 → 마일리지 특약 → 사진 제출 시기 → 다른 특약 → 어림 계산 예시입니다.
자동차보험료 계산 방법
보험료는 한 곳에서 한 번 조회해서 끝나지 않습니다. 같은 차, 같은 운전자 조건을 여러 곳에 똑같이 넣어 비교하는 방법이 있습니다. 금융감독원 금융소비자정보 포털 파인(fine.fss.or.kr)의 보험다모아에서 자동차보험 상품과 보험료를 견줄 수 있습니다.
각 보험사 사이트의 자동차보험료계산 화면이나 다이렉트자동차보험료계산 메뉴도 같은 방식입니다. 이름이 다를 뿐 입력 항목은 비슷합니다.
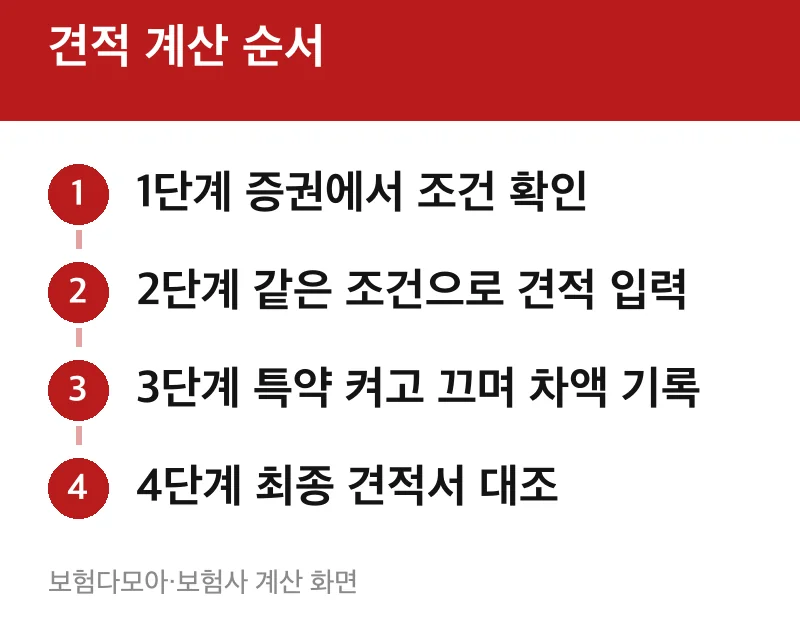
- 보험 증권에서 차량번호, 가입 경력, 현재 특약 목록을 확인합니다.
- 모든 견적에 같은 운전자 범위와 담보 조건을 넣습니다.
- 할인 특약을 하나씩 켜고 끄며 금액 차이를 기록합니다.
- 최종 견적서의 특약 목록이 처음 조건과 같은지 대조합니다.
특약 이름이 같아도 할인 구간과 할인율은 보험사마다 다릅니다. 숫자는 가입 화면에 나온 값만 믿고 계산하는 쪽이 안전합니다.
마일리지 특약 환급
연간 운행거리가 15,000km 이하이면 마일리지 특약 할인이 붙고, 15,000km를 넘기면 할인율은 0%입니다. KB손해보험 특약 안내가 이 기준을 밝힙니다. 구간별 할인율은 보험증권에 적힌 값을 따릅니다.
KB손해보험 안내에 따르면 2022년 4월 1일부터 마일리지 특약은 자동 가입이고, 가입하지 않으려면 계약자 동의를 받아야 합니다. 가입 기간 중간에 넣으려면 남은 보험기간이 90일 이상이어야 합니다.
운행정보를 임의로 바꾼 이력이 있거나 주행거리연동형 보험의 추징금을 돌려주지 않은 이력이 있으면 가입이 제한될 수 있습니다. 개인별 적용 여부는 가입 보험사 확인이 필요합니다.
한계도 있습니다. 출퇴근으로 하루 50km 안팎을 달리면 연간 15,000km를 쉽게 넘기므로 환급 대상에서 빠집니다. 또 환급 구조라서 보험료를 낼 때가 아니라 만기 뒤에 돈이 돌아옵니다.
👉 다음 글: 1세대 실손보험 할인 특약 11월 신청 조건 40%대 전망
계기판 사진 제출 기한
사진 전송 방식은 최초 주행거리를 보험기간 시작 45일 전부터 시작 후 15일 이내에 냅니다. 최종 주행거리는 보험기간 종료 45일 전부터 종료 후 30일 이내입니다. 이 기한은 KB손해보험 안내 기준입니다.
제출하면 10일 이내 정산됩니다. 만료 전에 제출하면 만료일 기준으로 계산합니다. 환급금은 계약자 명의의 은행 계좌나 신용카드로 들어옵니다.
| 제출 대상 | 제출 가능 기간 |
|---|---|
| 최초 주행거리(사진 방식) | 시작 45일 전 ~ 시작 후 15일 이내 |
| 최종 주행거리(사진 방식) | 종료 45일 전 ~ 종료 후 30일 이내 |
| 운행정보 확인장치 방식 | 시작 후 7일 이내 부착, 15일 이내 전송 |
※ 2026년 11월 기준, KB손해보험 마일리지 특약 안내. 사진 촬영 시점 제한은 보험사마다 달라 가입 보험사 공지를 봐야 합니다.
그 밖의 할인 특약 조건
마일리지 외에 블랙박스, 자녀, 운전자 범위 한정, 안전운전 점수 같은 특약이 있습니다. 보험사 계산 화면에 이름이 올라 있는 것들입니다. 다만 할인율은 보험사와 시점에 따라 달라서, 이 글에서는 퍼센트를 확정해 쓰지 않습니다.
특약이 맞지 않는 경우도 있습니다. 자녀 특약은 만 나이 등 자녀 조건을 채워야 하고, 운전자 범위를 좁히면 범위 밖 사람이 운전하다 낸 사고는 보상 조건이 달라질 수 있습니다. 자동차보험료계산기에서 금액만 보고 켜기보다 조건란을 읽는 것이 먼저입니다.
보험료 산정에는 가입 경력, 사고 이력, 연령, 차종, 담보 구성, 갱신 시점의 요율이 함께 들어갑니다. 특약 하나로 총액이 정해지지 않는 이유입니다. 환급금과 할인액은 담보 선택을 바꾸면 달라질 수 있으니, 같은 담보로 비교해야 합니다.
어림 계산과 판단
아래는 가정입니다. 연 보험료 70만 원, 마일리지 환급률 15%, 블랙박스 할인 3%라고 두면 단순 합산으로 70만 원 × (3% + 15%) = 126,000원입니다. 실제 적용은 보험사별 산식에 따라 다르며, 할인과 환급이 같은 기준액에 붙지 않을 수 있습니다.
같은 가정에서 연간 15,000km를 넘기면 마일리지 몫 105,000원이 0원이 되고, 블랙박스 21,000원만 남습니다. 주행거리 한 가지가 차액을 가른다는 계산입니다.
자주 묻는 질문
마일리지 특약은 따로 신청해야 하나요? 아니요. 2022년 4월 1일부터 자동 가입입니다. 다만 환급을 받으려면 만기 때 주행거리 정보를 내야 합니다.
만기 후 30일이 지나면요? 최종 주행거리 사진은 종료 후 30일 이내가 기한이라, 지나면 정산이 어려울 수 있습니다. 보험사 고객센터에 가능한 방법을 문의하는 길이 있습니다.
견적은 어디서 비교하나요? 파인의 보험다모아에서 상품과 보험료를 견줄 수 있고, 각 보험사 사이트에서도 조회합니다.
출처: KB손해보험 마일리지 할인 특약 안내 · 금융감독원 파인 보험다모아 · KB Think 마일리지 할인 특약
작성 기준일: 2026-11-10 · 기준 금액·요율은 해마다 바뀔 수 있으니 공식 안내로 다시 확인하세요.